東京海上日動あんしん生命「がん診断保険R」を徹底分析
東京海上日動あんしん生命は、生命保険業界では後発ですが、国内有数の損保グループ、東京海上グループの生命保険会社です。
そんな東京海上日動あんしん生命は、2つのがん保険を販売しています。「あんしんがん治療保険」と「がん診断保険R」です。
このページでは「がん診断保険R」を徹底分析します。
【関連するページ】
東京海上日動あんしん生命は、生命保険業界では後発ですが、国内有数の損保グループ、東京海上グループの生命保険会社です。
そんな東京海上日動あんしん生命は、2つのがん保険を販売しています。「あんしんがん治療保険」と「がん診断保険R」です。
このページでは「がん診断保険R」を徹底分析します。
【関連するページ】
がん保険は、保障が一生続く商品が多いです。
ところが、保障内容をチェックすると、経年劣化のリスクがある商品が目につきます。
そういう商品は後悔させられるかもしれないので、気をつけてください。
経年劣化しやすいがん保険には、次のような特徴があります。
がんは日本人の死因No.1の病気だけに、医療技術の研究開発は活発です。そのため、個々の治療法に依存した保障は、将来劣化する危険があります。
現在主流の治療法が存続したとしても、内容(費用、期間、採用頻度など)は変化します。
また、新しいタイプの治療法が登場するかもしれません。
そうしたことを考慮すると、具体的な治療法に依存した保障にはリスクがあります。
がん保険は、役割が医療保険とカブります。そのため保険会社は、医療保険にはない機能をがん保険に盛り込んでいます。
中でも、最新の治療法をそのまま保障に反映させる、という安直な手段をとる保険会社が多いです。
言うまでもないと思いますが、加入時点の最新の医療は、保険を使うときの最新の医療ではないです。
最新の治療法をそのまま保障に反映させる、という考え方がまちがっています。
もっとも、そういうのをありがたがる加入者が多くいらっしゃるのかもしれません・・・
「がん診断保険R」の保障内容を、経年劣化のリスクという角度からチェックしました。
おもな保障内容は下のようになります。ピンク色が、特定の治療法への依存度が高い、要注意な保障です。
上の図を見ると、ピンク色の給付金は3つありますが、すべて特約なので、付加しなければ問題ありません。
「がん診断保険R」は、保障プランを誤らなければ、劣化のリスクが低いがん保険です。お勧めできます。
診断給付金は、がんの診断が確定したら請求できます。
早いタイミングで請求できるので、人気があります。そのため、ほとんどの医療保険、がん保険で提供されています。
ライバルの商品の多くが、給付金の支払いを「年1回を限度に回数無制限」としているのに対し、この商品では「2年に1回を限度に回数無制限」としています。
また、2年たったときに治療を継続していたときも、給付金の支払いはありません。
よって、診断給付金の機能は、ライバル商品より貧弱です。
ライバル商品より貧弱であっても、給付金額を高めに設定すれば(100万円以上)、治療費の大部分をカバーできます。
他に魅力があれば、「がん診断保険R」を選ぶ意味はあります。
「がん診断保険R」の最大の特徴であり、選択のポイントになりそうなのが健康還付給付金です。
保険料が掛け捨てになることを嫌う人たちに耳寄りな仕組みです。
健康還付給付金の仕組みを簡単に図示すると、下図のようになります(70歳で還付される例です)。
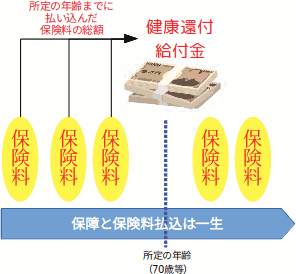
「がん診断保険R」の保険料の払込期間は、終身払込です。ただし、加入するときに指定した年齢(図では70歳)に達すると、それまでに払い込んだ保険料の総額がもどってきます。このもどってくるお金が、健康還付給付金です。
なお、健康還付給付金を受け取った後も、保険料の払い込みは継続します。
実質的な保険料の負担は、下図のイメージになります。
健康還付給付金としてもどるのは、主契約の保険料で、特約保険料はもどりません。
特約の保険料は掛け捨てになります。
上の図の条件設定で、仮に70歳までに診断給付金を受け取ったとします。
そのときは、診断給付金の金額が健康還付給付金から差し引かれます。
つまり、がんにかかってもかからなくても、還付される年齢(ここでは70歳)までもどる金額は同一です。
「がん診断保険R」の保険料を、同社の一般タイプのがん保険と比較します。
下表は、30歳女性が診断給付金100万円で加入したときの月払い保険料(終身払込)、70歳までの累計(健康還付給付金を受け取る直前)、90歳までの累計(平均寿命の約3年後)です。
| 加入 年齢 |
一般的な がん保険 |
がん診断 保険R |
|---|---|---|
| 月々の保険料 | 2,307円 | 3,150円 |
| 70歳まで累計 (還付直前) |
1,107,360円 | 1,512,000円 |
| 90歳まで累計 (還付後の累計) |
1,661,040円 | 756,000円 |
この表から、以下の傾向を読み取ることができます。
月々の高い保険料が苦にならないなら、「がん診断保険R」の方が経済的と言えそうです。
健康還付給付金をもらう前に診断給付金を受け取っても、保険会社との間での損得勘定は変化しません。
ただし、診断給付金の一部を病院に支払うので、手元に残るお金は少なくなります。
「がん診断保険R」のお勧めプランは、下図の緑色部分、つまり主契約のみです。
この保障プランのお勧めする理由は次の通りです。
「がん診断保険R」は保険料が高くなりやすいです。
保険料を高くしすぎて払い続けられなくなり、健康還付給付金を受け取る前に解約すると大損になります。
ご注意ください!
候補に加えていただきたいがん保険の条件と商品名をご案内します。なお、以下のどの商品にも、健康還付給付金はありません。
経年劣化のリスクが低いのは、次の2タイプのがん保険です。
診断給付金の特徴を復習しておきます。
診断給付金は、がんの診断が確定したら、まとまった金額をもらうことができます。➊早いタイミングで給付金が出る、➋あらゆる費用に当てることができる、という2つのメリットがあります。
結果として、将来治療法が変化しても、それらをカバーすることが出来ます。
商品による差が出るのは、2回目以降に給付金を受け取るときです。どの商品でも、1回目より条件が厳しくなります。この点で優れた商品を選びたいです。
医療機関による治療は入院か通院(往診を含む)でおこなわれます。ということは、入院給付金と通院給付金を組み合わせれば、治療費用の大部分をカバーできることになります。
将来治療法が変化しても、それらをカバーすることが出来ます。
通院給付金の保障内容は、商品によってかなり差があります。詳しいことは、以下のページで解説しています。
がんの通院給付金については・・・
ほとんどのがん保険が診断給付金を提供していますが、とくに以下の商品をお勧めします。
SOMPOひまわり生命「勇気のお守り」には2つのコースがあります。お勧めするのはがん診断給付型です。
診断給付金は年1回限度で受け取ることが出来ます。また、2回目以降が通院のみでももらえます(ただし治療による制限がある)。
また、非喫煙者保険料率があるのも魅力です。タバコを吸わない人は保険料が割安になります。
FWD生命「FWDがんベスト・ゴールド」も高性能な診断給付金が魅力です。
この商品も診断給付金を年1回限度で受け取ることが出来ます。また、2回目以降が通院のみでももらえます。
入院給付金と通院給付金を組み合わせてがんに備えるなら、お勧めできるのは三井住友海上あいおい生命「&LIFE ガン保険Sセレクト」です。
このがん保険には2つのコースがあります。「ガン入院給付型」を選んで「ガン治療通院給付特約」を付加するのが、お勧めです。
医療保険やがん保険は、商品による仕組みの違いがけっこうあります。
そのため、見積もり条件をそろえて保険料比較するのが難しくなります。保険の専門家のアドバイスをもらいながら比較したいです。
相談相手に求める条件は次の3つです。
保険を販売している業者はいろいろありますが、上の3条件を充たすのは、次の2つです。
保険ショップは、ご自宅や職場に近い店舗が便利です。
一方、保険専門のファイナンシャル・プランナーに相談するなら、無料の紹介サービスをお勧めします。
保険専門のファイナンシャル・プランナーによる訪問型サービスです。質の高いコンサルティングを受けられます。
このページと、関連性の高いページです。